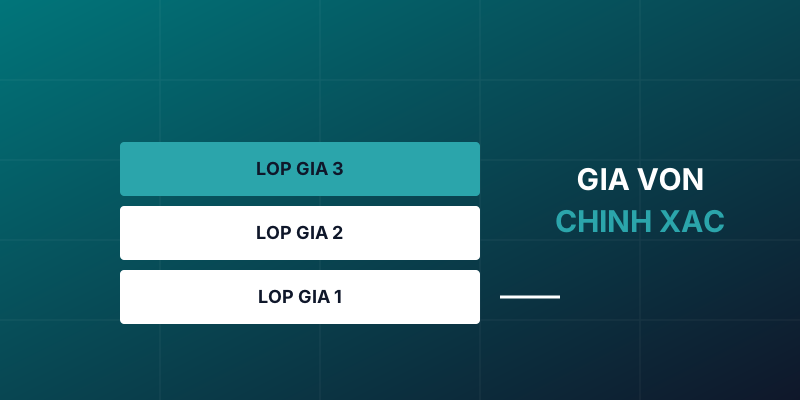
Cùng một mặt hàng, nhập ba đợt với ba mức giá khác nhau. Đến khi bán, giá vốn của đơn hàng là bao nhiêu? Câu trả lời quyết định lãi gộp thật của từng đơn và giá trị hàng tồn trên báo cáo. Phương pháp FIFO là cách tính phổ biến nhất ở Việt Nam để trả lời câu hỏi này. Nexus ERP hỗ trợ cả FIFO theo lớp giá và bình quân; bài này minh họa FIFO.
FIFO tính giá vốn là gì
Mỗi lần nhập kho tạo ra một lớp giá (FIFO layer) gồm số lượng và đơn giá của lần nhập đó. Khi xuất kho, hệ thống tiêu thụ các lớp theo thứ tự từ cũ đến mới: lớp nhập trước được dùng hết rồi mới sang lớp tiếp theo. Giá vốn của phiếu xuất là tổng giá trị các phần đã lấy ra từ từng lớp.
Ví dụ xuất kho trải qua nhiều lớp
- Lớp 1: nhập 100 cái, đơn giá 10.000đ.
- Lớp 2: nhập 100 cái, đơn giá 12.000đ.
- Lớp 3: nhập 100 cái, đơn giá 15.000đ.
Xuất 150 cái: lấy hết 100 cái của lớp 1 (1.000.000đ) và 50 cái của lớp 2 (600.000đ). Giá vốn phiếu xuất là 1.600.000đ, bình quân khoảng 10.667đ/cái. Tồn còn lại gồm 50 cái lớp 2 và 100 cái lớp 3, giá trị 600.000đ + 1.500.000đ = 2.100.000đ.
Vì sao giá vốn FIFO quan trọng với lãi lỗ từng đơn
Nếu giá nhập biến động, giá vốn theo lớp giá phản ánh đúng hàng nào đã được bán. Đơn bán hôm nay lấy hàng nhập từ đợt giá thấp sẽ có lãi gộp cao hơn đơn lấy hàng đợt giá cao. Hệ thống ghi nhận chính xác từng lần xuất, thay vì dùng một giá bình quân che mờ chênh lệch.
Xuất theo lô khác với tính giá vốn
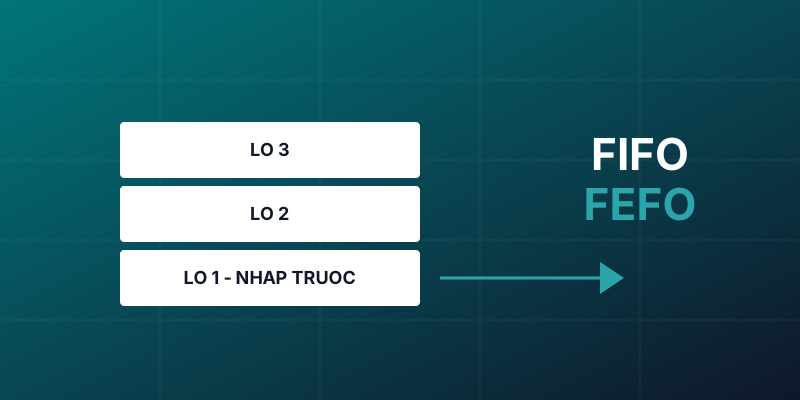
Nhiều người nhầm hai khái niệm này. Kho có thể xuất theo lô hạn dùng gần nhất (FEFO) hoặc lô theo vị trí thuận tiện, nhưng giá vốn vẫn được tính theo phương pháp đã khai báo, không theo lô được chọn. Nguyên tắc vận hành kho và phương pháp kế toán giá vốn là hai việc độc lập.
Những tình huống cần xử lý đúng
Hàng trả lại
Hàng khách trả về cần kế thừa đúng giá vốn từ chứng từ xuất gốc, thay vì bị ghi nhận theo giá thời điểm trả hàng làm sai lệch giá trị tồn và lãi gộp.
Hủy chứng từ đã ghi sổ
Khi hủy một phiếu đã ghi sổ, các lớp giá phải được đảo lại cùng với số lượng tồn và bút toán kế toán. Ba việc này cần nằm trong cùng một giao dịch để không bao giờ lệch nhau.
Không cho giá trị phát sinh từ phía người dùng
Giá trị chứng từ nên được hệ thống tính từ số lượng và đơn giá lớp, không nhận số tiền do máy khách gửi lên, tránh sai lệch giữa giá trị kho và sổ cái.
Báo cáo định giá tồn kho
Từ các lớp giá còn lại, hệ thống lập báo cáo định giá tồn kho tại bất kỳ thời điểm nào: số lượng và giá trị theo từng mặt hàng, từng kho. Đây là cơ sở để đối chiếu với tài khoản hàng tồn kho trên sổ cái và phát hiện chênh lệch sớm.
Biết chính xác lãi thật trên từng đơn hàng bắt đầu từ việc ghi nhận đúng giá vốn từ lần nhập đầu tiên.
💬 Thảo luận & Hỏi đáp chuyên gia (0)
Gửi câu hỏi hoặc bình luận